
 2026.09.10

 浏览量:
一个真实项目,可以走多远?
从一个源于学校管理实际的问题出发,到形成“专业全成本核算模型”1.0,再到2.0版本迭代、跨分院推广,并进一步向“学校—二级分院—专业”三级成本核算链路延伸,财务管理专业全链产品定价工作室“专业全成本核算模型”项目正在不断成长。
在这一过程中,它也成为财务管理专业全链产品定价工作室开展真实项目实践、推动学生专业能力培养的重要载体。
一、一个真实问题,开启一次专业实践
在学校持续推进成本效益联动及“人单酬”等管理机制探索的背景下,2025年3月,会计金融学院财务管理专业启动“专业全成本核算模型”项目。专业全成本核算作为相关管理机制推进中的重要一环,项目聚焦学校管理中的一个真实问题:一个专业的办学成本究竟是多少?学校投入的各类成本,如何科学归集、合理分摊至各专业,从而更加准确地呈现各专业真实的办学成本?
这一问题既关系到学校办学成本分析、资源配置和专业建设,也与财务管理专业成本管理、管理会计等专业知识高度契合。于是,一个来自学校真实管理场景的问题,被转化成了全链产品定价工作室可以持续研究和解决的真实项目。
项目以管理会计中的作业成本法思想为基础,遵循“作业消耗资源,成本对象消耗作业(Resource → Activity → Cost Object)”的逻辑,并结合高校办学场景,将专业作为核心成本对象,探索建立专业层面的全成本核算方法。
项目推进过程中,专业全成本核算项目小组持续开展前期调研、资料梳理、方案设计、反复测算与模型研讨,校财务处、人事处、教务处等相关部门为项目推进提供了相应的数据支撑与业务协同。经过项目小组多轮讨论、测算与优化,2025年11月,“专业全成本核算模型”1.0形成,并首先在会计金融学院开展初步测算与应用验证。
从一个真实问题,到一套可以实际测算的专业解决方案,项目完成了第一次落地。
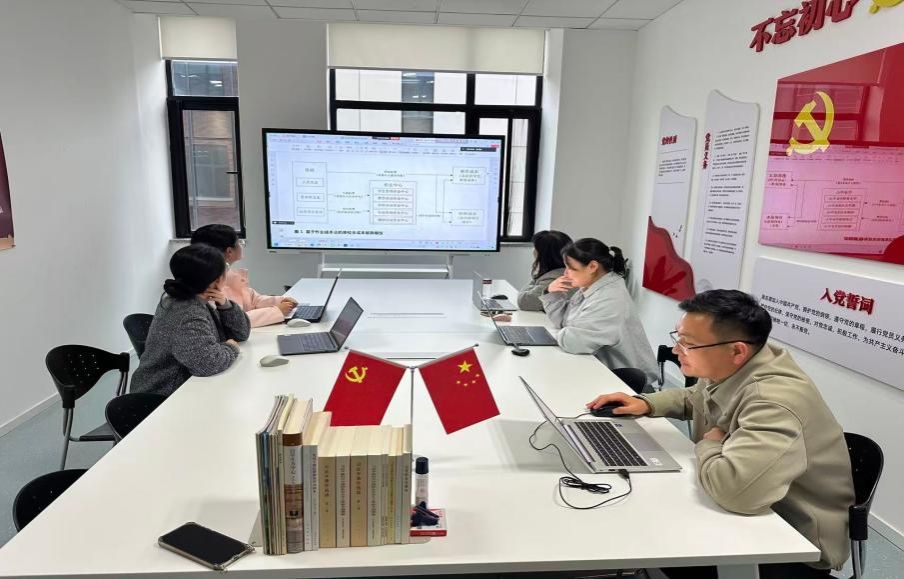
图1 - 全成本核算小组1.0阶段模型研讨
二、从1.0到2.0,让模型由“能用”走向“可复制”
1.0版本解决了专业成本“怎么算”的基础问题。随着实际测算不断深入,项目组又开始思考新的问题:
如何让这套方法更加标准、更加清晰,并能够在不同分院之间复制应用?
围绕这一目标,项目持续优化成本分类、核算口径、分摊依据和数据结构,并在1.0基础上进一步构建专业全成本核算标准化测算工具,将前期形成的方法、规则和测算逻辑沉淀到一套可操作、可核验、可追溯的标准化工具中。
项目迭代的过程,也是工作室开展真实项目育人的过程。
在项目推进中,专业教师负责方法设计、模型构建与专业指导;学校财务处提供真实业务场景、业务数据与实践校验;学生团队则深度参与基础数据整理、成本动因测算、模型测试、结果核验等工作。项目组教师、财务处和学生围绕同一个真实问题共同协作,在一次次测算、反馈和修正中不断完善模型。
2026年9月,“专业全成本核算模型”2.0形成。从1.0到2.0,变化的不只是模型本身,更标志着模型由“实现实践应用”迈向“标准化、可复制、可推广”的新阶段。
图2.1 - 全成本核算小组2.0阶段模型研讨
图2.2 - 全成本核算小组2.0阶段模型研讨
三、以专业能力回应真实需求,让解决方案服务更多分院
全链产品定价工作室以真实项目为依托,将财务管理专业能力持续转化为回应真实需求的解决方案。“专业全成本核算模型”正是其中的重要项目之一。
在会计金融学院完成前期实践应用的基础上,“专业全成本核算模型”开始服务更多二级分院。目前,已在数据科学学院、艾德艺术设计学院展开推广应用,并结合不同分院的业务特点,进一步梳理基础数据、优化成本归集与分摊依据,并对模型相关参数进行针对性调整,以增强模型在不同分院中的适用性。这一过程,不仅拓宽了“专业全成本核算模型”的应用范围,也进一步展现了工作室回应学校真实管理需求、发挥专业服务价值的实践路径。
同时,围绕项目的持续推进,工作室逐步形成了“发现真实问题→开展专业调研→设计解决方案→构建模型→实际测算→迭代优化→服务推广”的完整项目链条。在这一过程中,学生全程参与项目推进,在教师指导下接触真实业务、理解实际需求,并在项目持续推进与推广中,将课堂所学逐步转化为解决实际问题的专业能力。
图3.1 - 全成本核算小组联合财务处向艾德艺术学院推广
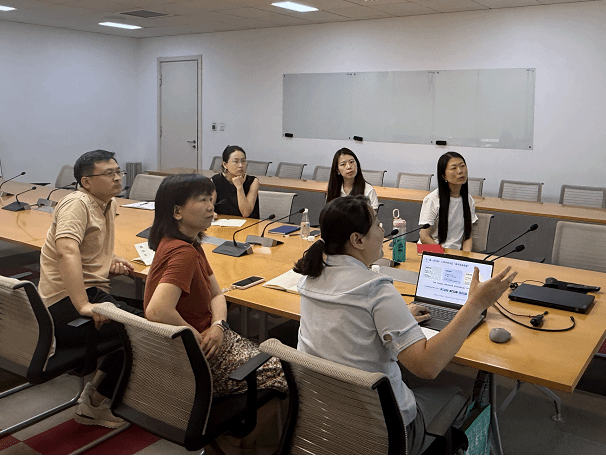
图3.2 - 全成本核算小组联合财务处向艾德艺术学院推广
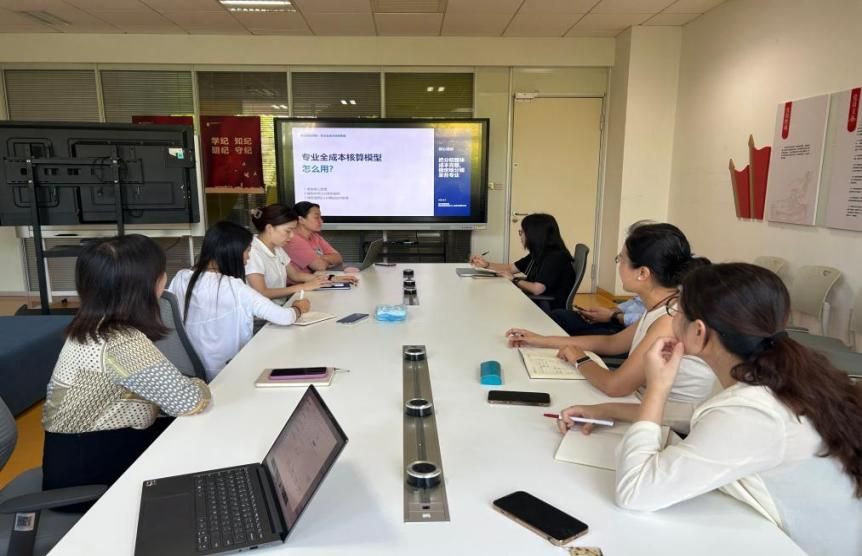
图4.1 - 全成本核算小组联合财务处向数据科学学院推广
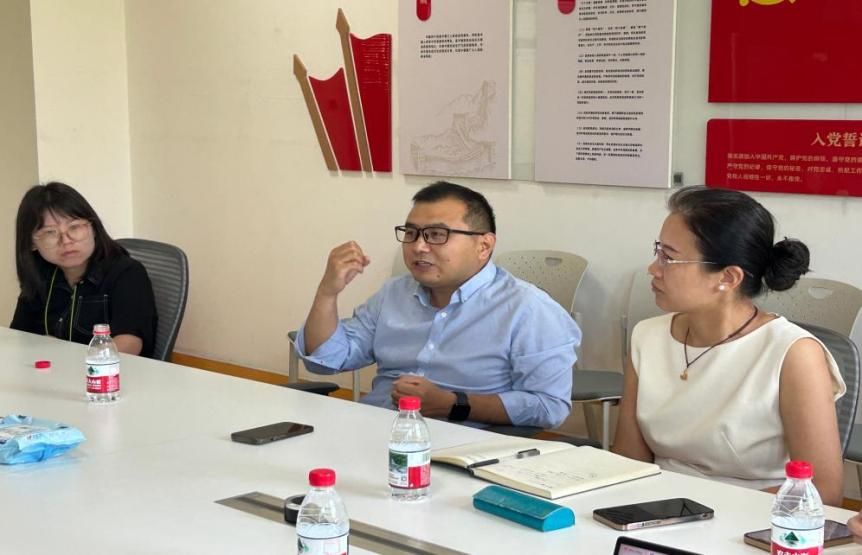
图4.2 - 全成本核算小组联合财务处向数据科学学院推广
四、再向前一步:打通“学校—分院—专业”成本链路
跨分院推广并不是项目发展的终点。目前,财务管理专业项目组正在联合学校财务处,进一步推进校级“分院全成本核算模型”与“专业全成本核算模型”的衔接。项目正在尝试将原有“二级分院内部成本如何进一步分摊到专业”的核算逻辑向上延伸,逐步形成“学校整体成本→二级分院成本→专业成本”纵向贯通的全成本核算链路。
未来,学校层面的各类资源投入可以首先按照相应规则归集和分摊至二级分院,再由二级分院进一步落到各专业,实现成本从学校整体到专业末端的逐层传递。这也意味着,专业全成本核算项目正在从最初的一个专业实践项目,逐步向更加完整、更加系统的学校全成本核算体系延伸。
五、让项目推进伴随学生成长
对于全链产品定价工作室而言,专业全成本核算项目的价值,不仅在于形成了一套可落地应用的模型,更在于将真实项目转化为育人场景,让学生在参与项目的过程中学习专业知识、理解真实业务,并提升解决实际问题的能力。
从前期师生联合调研,到1.0版本初测;从数据整理、动因测算,到2.0版本迭代;再到跨分院推广以及后续“学校—二级分院—专业”成本链路的贯通,学生能够逐步参与真实项目的不同阶段。在这个过程中,课堂中的成本管理、管理会计、Excel建模、数据分析等知识,被真正放到了现实场景中。学生面对的不再是已经设定好条件的习题,而是真实数据、真实业务、真实协作和真实成果交付。他们不仅要学会“怎么算”,还要逐渐学会理解业务、分析问题、处理数据、验证结果、协同沟通和表达成果。
从“会做题”到“会做事”,从“学习知识”到“运用专业能力解决真实问题”,正是工作室项目育人的意义所在。
财务管理课程中心 张艺茹 供稿
学校地址:陕西省西安市雁塔区东仪路8号
Copyright 2017 Xi'an Eurasia University , All Rights Reserved , 陕ICP备13005465-1

